Nystartslån

Hitta bästa nystartslånet för dig här (2026).

  • Ansök utan kostnad – ej bindande
  • Samla dyra krediter samt smålån
  • Ansök med dålig kreditvärdighet

Jämför långivare

Jämförelse av långivare som erbjuder omstartslån
Långivare Effektiv ränta Lånesumma Lägsta inkomst BetygTrustpilot Skulder hos KFM? Gå till långivare
4,95 % – 23,00 % 5 000 – 800 000 8 333 kr/mån 4,5 Godtas ej Ansök nu
4,50 % – 22,00 % 5 000 – 800 000 10 000 kr/mån 4,7 Godtas ej Ansök nu
14,75 % – 22,50 % 30 000 – 650 000 22 000 kr/mån 4,7 Godtas Ansök nu
4,59 % – 57,26 % 10 000 – 800 000 8 333 kr/mån 4,6 Godtas ej Ansök nu
5,07 % – 33,62 % 10 000 – 800 000 10 000 kr/mån 4,5 Godtas ej Ansök nu
5,10 % – 22,07 % 150 000 – 500 000 16 666 kr/mån 1,6 Godtas Ansök nu

* Skuld hos Kronofogden godtas i regel endast för samlingslån och kräver ofta medsökande.

Frågor & svar

Vad är ett nystartslån?

Ett nystartslån, även känt som omstartslån, är ett lån som samlar dina befintliga skulder till ett enda lån med en mer fördelaktig ränta än dina nuvarande lån. Men till skillnad från ett vanligt samlingslån riktar sig ett nystartslån till dem med sämre kreditvärdighet.

Vilka krav finns för att få ett omstartslån?

Det varierar och bestäms av långivaren. I tabellen ovan kan du se om skulder hos Kronofogden är okej, och vilka inkomstkrav de olika långivarna har. Betalningsanmärkningar och sämre kreditvärdighet är som regel OK – det är just för att lösa det som ett omstartslån är till för.

Det är långivaren som bestämmer vilken minsta taxerad inkomst du ska ha eller hur gammal du får vara. Det vanligaste är dock att du måste vara minst 20 år gammal, vara folkbokförd i Sverige och ha en taxerad inkomst.

Kan jag få ett omstartslån utan säkerhet?

Ja, det finns möjlighet att låna utan säkerhet. De allra flesta långivare erbjuder det. Det innebär att du inte behöver tillhandahålla någon form av tillgång som säkerhet för lånet (till exempel bostad eller bil). Räntorna kan dock vara högre jämfört med säkrade lån.

Vilken ränta kan jag få?

Räntan sätts individuellt och beror på flera faktorer:

  • Din kreditvärdighet.
  • Om du lånar med eller utan säkerhet.
  • Vilken långivare du vänder dig till.

Långivarna i tabellen högst upp anger effektiva räntor från omkring 4,5 % till över 57 %. Eftersom ett omstartslån riktar sig till dig med betalningsanmärkningar eller svag kreditvärdighet är det den övre delen av spannet som är realistisk att räkna med — de lägsta räntorna går till sökande med god kredithistorik.

Räkna därför på den totala kostnaden över hela löptiden, inte bara på månadsbeloppet. Ett lån med låg månadskostnad och lång löptid kan bli betydligt dyrare totalt. Det enklaste sättet att veta vilken ränta just du kan få är att ansöka hos någon av långivarna ovan.

Är det möjligt att få omstartslån trots betalningsanmärkning?

Ja, det är möjligt. Det är också i det syftet som låneformen har kommit till – ett lån som är till för att hjälpa den med sämre kreditvärdighet.

Hur kan jag lösa dyra lån och krediter med betalningsanmärkning?

Att lösa dyra lån och krediter med betalningsanmärkning kan göras genom att konsolidera dem i ett omstartslån. Detta kan förenkla betalningshanteringen och potentiellt minska den totala räntekostnaden.

Kan jag ansöka utan medsökande?

Ja, det är möjligt att ansöka om ett omstartslån utan medsökande. Att ha en medsökande kan ibland förbättra dina chanser att bli godkänd, men det är inte ett krav för alla långivare. Medsökande är oftast ett krav om du har ett skuldsaldo hos Kronofogden.

Vad händer om jag inte kan betala tillbaka mitt omstartslån?

Om du inte kan betala tillbaka ditt omstartslån kan det leda till ytterligare betalningsanmärkningar och i värsta fall en skuld hos Kronofogden. Det är alltså mycket viktigt att du använder omstartslånet till att förbättra din ekonomi.

Vilka alternativ finns det?

För vissa kan det vara bra att undvika ett lån. Beroende på din situation kan det finnas alternativ som skuldsanering eller budgetrådgivning.

Kan jag lösa andra skulder med ett omstartslån?

Ja, en av de vanligaste användningarna av omstartslån är att konsolidera och lösa andra högkostnadsskulder.

Hur påverkar Kronofogden möjligheten att få omstartslån?

Om du har skulder hos Kronofogden kan det vara svårare att få ett lån, men det är inte omöjligt. Vissa långivare specialiserar sig på att ge omstartslån till personer med skulder hos Kronofogden. Ett exempel på det är Plus1 (tidigare Nstart och Nystart Finans).

Bästa omstartslånet 2026

Det bästa omstartslånet (2026), är enligt oss Enklare. Processen går snabbt och smidigt, inkomstkravet är relativt lågt och det går att låna både små och stora summor.

Vet mer

Slå ihop smålån

Dyra lån eller krediter. Många smålån. Kostnader som drar iväg. Skulder hos Kronofogden. Det kan i det närmaste kännas omöjligt att ta sig ur en ekonomisk kris.

Ett nystartslån är för dig som behöver en nystart och vill samla och betala av dina dyra smålån. Med ett nystartslån kan du lösa av dina övriga lån och minska dina räntekostnader.

Inkomstkrav och medsökande

Inkomstkraven skiljer sig åt mellan långivarna. Marginalen Bank kräver en årsinkomst på minst 200 000 kronor — ansöker ni två tillsammans krävs 400 000 kronor sammanlagt. Hos Zmarta kan du ansöka med en lägre inkomst, men det kan påverka lånevillkoren. Varje långivares lägsta inkomst står i tabellen högst upp.

Om du inte har en stabil inkomst, kan en medsökande vara lösningen. Med en medsökande, som en partner eller förälder med fast inkomst, kan du öka dina chanser att få ett lån, även om du har en aktiv skuld hos Kronofogden.

Låna med säkerhet

Ett nystartslån med säkerhet innebär att lånet är knutet till en tillgång, oftast låntagarens bostad eller ett fordon. Eftersom lånet säkras med denna tillgång kan lånevillkoren, såsom räntor och avgifter, bli mer fördelaktiga.

När man lånar med säkerhet, minskar risken för banken att förlora pengar när de har tillgångar som till exempel en fastighet att falla tillbaka på om lånet inte återbetalas.

Ränta och villkor

Räntan på ett omstartslån varierar beroende på dina individuella förutsättningar. Spannen för varje långivare hittar du i tabellen högst upp. Om du har sämre betalningsförmåga, skulder och många anmärkningar kan du förvänta dig en ränta i det övre spannet — det är där de flesta omstartslån hamnar. En god betalningsförmåga och få anmärkningar kan däremot leda till en lägre ränta.

Tänk på att långivarna sätter räntan individuellt efter en kreditupplysning. Du får veta din faktiska ränta först när du ansökt.

Lån trots skuld hos Kronofogden

Omstartslån erbjuder möjligheten att ta ett lån trots skuld hos Kronofogden. Detta kan vara ett alternativ för de som behöver större lån för att betala tillbaka och konsolidera befintliga skulder.

Plus1 och Marginalen Bank tillåter omstartslån trots skuld hos Kronofogden. Lendo gör det inte — där krävs att du varit skuldfri hos Kronofogden i minst sex månader, även om du har betalningsanmärkningar.

Jämför innan du lånar

Att ansöka om den här typen av kredit är en process som kräver noggrant övervägande och förståelse för dina egna ekonomiska behov och förutsättningar.

Genom att jämföra olika långivare och deras erbjudanden kan du hitta en lösning som passar din unika situation, även om du har en aktiv skuld hos Kronofogden eller behöver ett lån med betalningsanmärkning.

Vilket lån passar just dig bäst?

  1. Jag har skulder hos Kronofogden men har en stabil inkomst.

    För den med skulder hos Kronofogden är alternativen färre, då har du Plus1 och Marginalen Bank att välja mellan. Plus1 är ett dyrare alternativ, men de är mer okej med en kredithistorik som inte är helt fläckfri. Marginalen kräver i gengäld att du äger en bostad som kan ställas som säkerhet.

    Har du redan löst dina skulder hos Kronofogden öppnar sig fler alternativ — Lendo tar emot ansökningar sex månader efter att du blivit skuldfri.

  2. Jag uppfyller inte låneförmedlarnas inkomstkrav.

    I första hand kan du se om du kan söka med en medsökande eller ta ett lån med säkerhet. En sista möjlighet vore att använda sig av högkostnadskredit från till exempel Ferratum som accepterar sökande med inkomster på endast 2 000 kronor i månaden, men då räntorna på den typen av lån kan vara väldigt höga, riskerar sådana lån att ej hjälpa med din skuldsituation.

  3. Jag har låg inkomst (8 333 – 10 000 kr i månaden) men inga skulder till KFM.

    Då kan Zmarta eller Arcadia Finans vara alternativ, eftersom båda accepterar sökande med lägre inkomster.

    Jämför räntan noga innan du tackar ja. Zmarta förmedlar lån med en effektiv ränta som sträcker sig upp till 57,26 % — med låg inkomst och svag kreditvärdighet är det den övre delen av spannet du realistiskt erbjuds. Arcadias tak ligger på 23,00 %.

  4. Jag har en god inkomst och inga skulder till KFM.

    Om du har en god inkomst och bra kreditvärdighet, men många smålån med hög ränta, överväg att istället ansöka om ett vanligt samlingslån istället för ett omstartslån.

Så gör du – i tre steg

Ansökningsprocessen idag är simpel. Tidigare var du tvungen att ta med dig rätt handlingar och gå till banken. Kanske behövde du också personligen försöka övertyga bankmannen om att din ekonomiska historik är just det – historia. Idag kan du ansöka inom loppet av några minuter.

  1. Jämför

    Steg ett är att jämföra. I topplistan får du en snabb överblick av de olika kreditgivarna genom faktorer som lånesumma, lägsta inkomst och effektiv ränta. Låt informationen ligga till grund för vilka institut du väljer att kontakta. Väljer du till exempel Zmarta (som är en låneförmedlare), så gör de en jämförelse åt dig.

  2. Skicka in ansökan

    Steg två är att ansöka. De kreditgivare vi rekommenderar har alla tydliga och intuitiva ansökningsprocesser. Klicka på länken i vår topplista och följ ansökningsschemat. Tänk på att en kreditupplysning kommer att göras vid varje ansökningstillfälle.

  3. Svar

    Steg tre är att vänta och ta emot ditt svar. Verkar det som det bästa omstartslånet för dig? Eller fick du avslag och vill pröva en annan kreditgivare? Förhoppningsvis får du ett erbjudande du tycker är bra – och kan börja ordna upp din ekonomi på riktigt. Lycka till!

Så fungerar kreditvärdighet

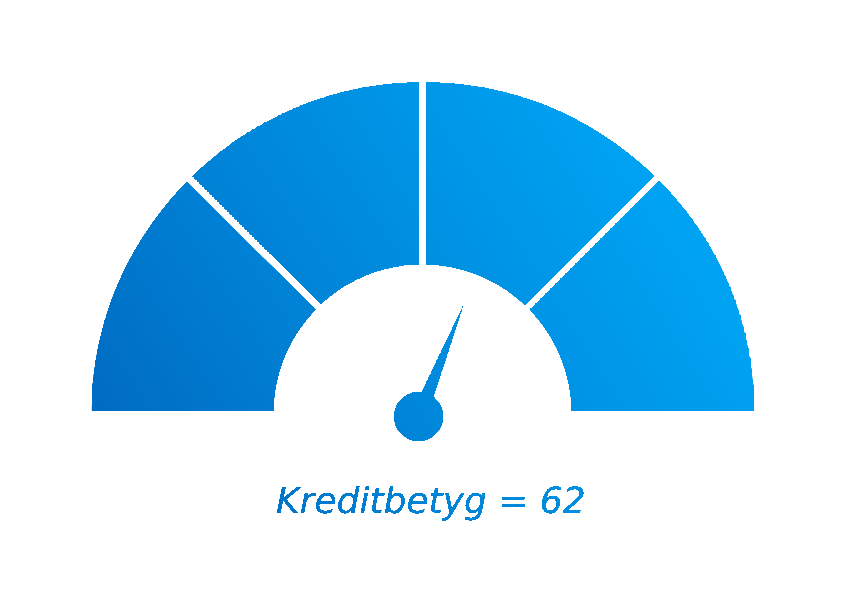
Mätare som visar kreditbetyg 62 av 100

Kreditvärdighet är en bedömning av en individs eller företags förmåga att återbetala skulder. Denna bedömning görs ofta baserat på tidigare betalningshistorik, nuvarande ekonomiska ställning, och framtida inkomstpotential. Nystartslån är ett lån som riktar sig till personer som har haft till exempel betalningsanmärkningar och andra kreditrelaterade problem.

Upplysningscentralen (UC)

I Sverige används ofta kreditupplysningsföretag som UC för att inhämta denna information. Dessa företag samlar data från olika källor, inklusive tidigare lån och kreditavtal, betalningsanmärkningar och nuvarande skuldsättning.

Hur kan jag ta kreditupplysning på mig själv?

Du kan ta kreditupplysning på dig själv med uScore eller minuc.se. uScore är mindre träffsäkert men är å andra sidan gratis. Att beställa Kreditkollen från minuc kostar 49 kr per månad.

Hur fungerar UC-förfrågningar?

När en person ansöker om ett lån eller en kredit gör den finansiella institutionen en kreditupplysning genom att skicka en förfrågan till UC. UC samlar och tillhandahåller information om personens ekonomiska historia och nuvarande skuldsituation. Förfrågan registreras i personens kredithistorik, vilket kan påverka deras framtida möjligheter att få lån, beroende på hur många förfrågningar som gjorts under en viss period. För många förfrågningar inom en kort tid kan ses som en riskindikator, vilket kan leda till svårigheter att erhålla nya krediter.

Påverkan av UC-förfrågningar på din kreditvärdighet

Varje UC-förfrågning kan potentiellt påverka din kreditvärdighet. Om det görs många förfrågningar inom en kort tid kan det ge intrycket att du är i ett prekärt ekonomiskt läge, vilket kan leda till att kreditgivare är mer försiktiga. Det är dock viktigt att notera att en enskild UC-förfrågning sällan har en större negativ effekt på din kreditvärdighet. Det är först när många förfrågningar ackumuleras som det kan ha en märkbar påverkan.

Tips för att hantera din kreditvärdighet

  • Begränsa antalet kreditförfrågningar. Försök att endast ansöka om kredit när det verkligen behövs och jämför alternativ innan du ansöker för att minimera antalet förfrågningar.
  • Undvik betalningsanmärkningar genom att hålla dig till betalningsfrister och budgetera dina pengar effektivt.
  • Övervaka din kreditrapport. Kontrollera din kreditrapport regelbundet för att säkerställa att all information är korrekt och för att få en uppfattning om hur din ekonomiska aktivitet påverkar din kreditvärdighet.
  • Bygg upp en positiv kredithistorik. Se till att du regelbundet använder och betalar av krediter på ett ansvarsfullt sätt.

Att förstå och hantera din kreditvärdighet och hur UC-förfrågningar påverkar den är viktigt för att upprätthålla god ekonomisk hälsa och säkerställa att du har tillgång till de bästa möjliga kreditvillkoren när du behöver dem.